
FCPR en assurance-vie : bonne option ? Quels fonds sont référencés ?
Depuis la “loi Macron” du 6 août 2015, il est possible d’investir dans des Fonds Communs de Placement à Risque (FCPR) via un contrat d’assurance-vie. Un changement de législation bienvenu compte tenu de l’attrait grandissant des épargnants pour le private equity, classe d’actifs recherchée pour son potentiel de rendement et sa faible corrélation apparente aux marchés boursiers — une corrélation mesurée qui tient largement au fait que ces actifs ne sont valorisés que quelques fois par an, et non en continu.
Alors que l’investissement en direct dans un FCPR impose généralement l’immobilisation des sommes investies pendant toute la durée de vie du fonds (6 à 10 ans), la souscription en Unités de Compte (UC) offre une liquidité contractuelle : une demande de rachat ou d’arbitrage peut être présentée à tout moment, dans les conditions prévues par le contrat.
L’investissement dans un FCPR via une assurance-vie apparaît ainsi, à première vue, comme une solution commode pour diversifier son contrat sans avoir à engager son épargne sur un horizon long. Nous verrons que cette impression mérite d’être nuancée.
Investir en FCPR via une assurance-vie, est-ce vraiment une bonne option ? Quels fonds sont référencés dans des contrats d’assurance-vie ? On fait le point.
Les informations contenues dans cet article ont une vocation informative uniquement et ne sauraient être considérées comme un conseil fiscal. Nous invitons les lecteurs à nous contacter directement et/ou solliciter l’avis d’un avocat fiscaliste avant toute action.
Vous souhaitez diversifier votre patrimoine en découvrant de nouvelles opportunités ? Inscrivez-vous sur notre plateforme.
Pourquoi choisir l’assurance-vie pour investir en FCPR ?
L’investissement en FCPR via une assurance-vie offre quelques avantages qui ne se retrouvent pas en nominatif pur :
1. La liquidité de l’investissement
En règle générale, l’investissement dans un FCPR requiert l’immobilisation des sommes investies sur la durée de vie du fonds (6 à 10 ans).
En passant par une assurance-vie, la liquidité est assurée par votre assureur, dans les conditions prévues au contrat. Vous pouvez demander l’arbitrage de vos unités de compte (UC) pour sortir du fonds et transférer vos capitaux d’un support à l’autre, ou retirer votre épargne.
2. Un minimum de souscription plus faible
Du fait de la mise en commun des apports par les épargnants auprès de l’assureur, l’accès aux fonds de capital-investissement est généralement permis pour des montants plus faibles qu’en investissant en direct.
3. La fiscalité de l’assurance-vie
La fiscalité de l’assurance-vie se démarque sur deux tableaux : au niveau de l’imposition des plus-values et sur le plan successoral.
Si les revenus des contrats de moins de 8 ans sont taxés au prélèvement forfaitaire unique de 30 % (12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux), les contrats plus anciens bénéficient d’une fiscalité plus favorable, avec un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple, et un taux réduit d’impôt :
● 7,5 % sur les produits des versements allant jusqu’à 150 000 €
● 12,8 % sur les produits des versements excédant ce seuil de 150 000 €.
Auxquels s'ajoutent les prélèvements sociaux au taux de 17,2 %, taux maintenu pour l’assurance-vie.
L’assurance-vie est également un outil particulièrement intéressant pour préparer la transmission de son patrimoine. Lors de la succession, chaque bénéficiaire du contrat bénéficie d’un abattement de 152 500 € sur les cotisations versées avant 70 ans (+ 30 500 € à partager entre les bénéficiaires pour les versements effectués après cet âge).
Les solutions sont donc variées et peuvent être adaptées à la plupart des objectifs patrimoniaux. Pour en savoir plus sur les opportunités d'investissement offertes par les FCPR en assurance-vie, nous vous invitons à contacter un conseiller Sapians.
Les inconvénients de l’assurance-vie pour investir en FCPR
Malgré cela, l’assurance-vie ne présente pas que des avantages pour investir en private equity par rapport à l’investissement en direct, et mieux vaut avoir ces inconvénients à l’esprit avant d’opter pour ce mode d’investissement :
1. Une fiscalité moins avantageuse que l’investissement en direct dans un FCPR fiscal
Certes, comme nous venons de le voir, la fiscalité d’une assurance-vie ancienne est plus favorable que celle appliquée de droit aux revenus mobiliers.
Toutefois, les FCPR dits “fiscaux” souscrits en nominatif pur permettent de bénéficier d’une imposition encore plus allégée. En effet, après 5 ans de détention et sous réserve du respect des conditions d’engagement de conservation, vous êtes exonéré d’impôt sur le revenu au titre des plus-values, sans plafond. Les prélèvements sociaux restent en revanche dus : depuis la LFSS 2026, ils s’élèvent à 18,6 % sur les FCPR et FPCI.
2. Des frais supplémentaires
Les frais d’une assurance-vie varient selon les contrats. Ils comprennent généralement des frais annuels de gestion de 0,5 % à 1 %, mais peuvent également inclure des frais d’ouverture, des frais de versement et des frais d’arbitrage.
Ces frais viennent diminuer le rendement de votre investissement. Avec Sapians, vous ne supportez ni frais d’ouverture ni frais d’arbitrage, et les frais d’entrée peuvent être réduits jusqu’à 0 % selon le montant investi.
3. La liquidité garantie par l’assureur : un avantage à relativiser
La liquidité assurée par l’assureur pour investir en FCPR est souvent citée comme un atout déterminant en faveur de l’assurance-vie. S’il s’agit de l’unique raison pour laquelle vous privilégiez l’assurance-vie à l’investissement en direct, cet avantage est à double tranchant.
D’abord, demander l’arbitrage de vos unités de compte générera souvent des frais qui viendront diminuer la performance globale de votre investissement.
Deuxièmement, et surtout, les FCPR sont par nature des investissements à long terme. Le cycle de vie d’un fonds commun de placement à risque comprend :
-
Une phase de souscription,
-
Une phase d’investissement de plusieurs années pendant laquelle la société de gestion sélectionne les sociétés dans lesquelles elle va investir, mobilise les capitaux levés lors de la phase de souscription, puis participe à la gestion des entreprises bénéficiaires des fonds dans l’objectif d’accroître la performance des investissements,
-
Une phase de dissolution, durant laquelle les participations en portefeuille vont être cédées au moment le plus favorable.
La création de valeur ne se fait qu’au bout d’un certain temps, et dans le respect de la succession de ces phases. Céder prématurément ses parts en FCPR détenues en UC, c’est rompre avec le calendrier du fonds, avec le risque élevé de se priver du moment où le retour sur investissement s’effectue.
Ainsi, même via une assurance-vie, l’investissement dans un FCPR doit s’envisager sur le long terme (6 à 10 ans). La liquidité offerte par la souscription via un contrat d’assurance-vie est à considérer comme une option de dernier recours (si vous avez besoin de liquidités immédiates ou si la rentabilité du fonds sélectionné vous semble irrémédiablement compromise, par exemple).
4. Un investissement plafonné
Autre point négatif, l’allocation de votre assurance-vie aux fonds de capital-investissement est limitée par la réglementation à :
-
10 % de l’encours sur des contrats dont l’encours total est inférieur à 100 000 €,
-
50 % de l’encours sur les contrats de 100 000 € et plus.
5. Une offre limitée
C’est là l’un des inconvénients majeurs de l’investissement en FCPR via une assurance-vie française : l’offre est limitée. Tous les FCPR ne sont pas disponibles via un contrat d’assurance-vie, et tous les contrats d’assurance-vie ne proposent pas l’accès à des FCPR.
Et bien que l’offre en FCPR soit riche, en passant par une assurance-vie, vous serez confronté à un problème de choix, qui implique également un risque vis-à-vis de vos possibilités de diversification. Or la diversification demeure la règle numéro 1 en matière d’investissement.
Quels FCPR disponibles à la souscription via un contrat d’assurance-vie ?

Plusieurs fonds de notre classement des FCPR peuvent être souscrits via un contrat d’assurance-vie.
C’est notamment le cas des FCPR :
-
APAX (récemment renommé Seven2) Private Equity Opportunities, FCPR spécialisé dans les opérations de LBO (“Leverage Buy Out”, ou capital-transmission) et de capital-développement ;
- EIFFEL Infrastructures Vertes, fonds de dette privée permettant de s'exposer aux infrastructures via un gérant spécialisé ;
- Eurazeo Private Value Europe 3, FCPR particulièrement diversifié permettant d'investir en dette privée et en private equity secondaire ;
- Tikehau Financement Décarbonation, qui donne accès à la dette privée via un gérant spécialisé sur cette stratégie. Les critères de décarbonation intégrés par le fonds orientent le portefeuille vers le financement de la transition énergétique ;
- Amundi Megatendances III Evolution, pour rechercher les performances du private equity sur le long terme autour des grandes tendances de demain ;
- Oddo BHF European Secondary, qui investit dans des parts de fonds existants (private equity secondaire), une stratégie dont la période d'immobilisation est en général plus courte que celle d'un fonds primaire.
Ces fonds sont cités à titre d'illustration et ne constituent pas une recommandation d'investissement. Vous souhaitez découvrir davantage de Fonds Communs de Placement à Risque disponibles en assurance-vie ? C’est facile : il suffit de vous inscrire sur la plateforme Sapians. L’inscription est gratuite et sans engagement.
Optez pour une assurance-vie luxembourgeoise pour investir en FCPR
Très proche de l’assurance-vie française dont elle reprend le fonctionnement, l’assurance-vie luxembourgeoise dispose de solides arguments en sa faveur, et si vous vous décidez à investir en private equity au travers d’un contrat d’assurance-vie, l’enveloppe luxembourgeoise mérite d’être examinée en priorité.
1. Une offre plus diversifiée
L’assurance-vie luxembourgeoise se distingue de son homologue française par la richesse des supports d’investissement offerts aux souscripteurs. Cette diversité est particulièrement marquée en ce qui concerne les solutions d’investissement en private equity avec une offre variée en FCPR, mais aussi en FPCI (Fonds Professionnels de Capital Investissement), SLP (Sociétés de Libre Partenariat) ou FPS (Fonds Professionnels Spécialisés). Le choix y est donc nettement plus large qu’en France.
2. Un cadre protecteur
Alors que les dépôts sur une assurance-vie ne sont couverts qu’à hauteur de 70 000 € en France, la garantie est illimitée au Luxembourg. Les fonds des épargnants sont en effet déposés au sein d’une banque dépositaire indépendante, contrôlée par le Commissariat aux assurances, ce qui protège les actifs des souscripteurs si l’assureur venait à défaillir. De même, dans l’hypothèse où la banque dépositaire ferait défaut, les épargnants bénéficient d’un super-privilège, leur permettant d’être remboursés avant tout autre créancier. Cette protection porte sur le risque de défaillance de l’assureur ou du dépositaire : elle ne couvre évidemment pas le risque de marché propre aux unités de compte.
3. Une fiscalité attractive
L’assurance-vie luxembourgeoise répond au principe de neutralité fiscale : les gains réalisés lors du rachat ne sont pas taxés au Luxembourg, c’est le régime fiscal en vigueur dans votre pays de résidence qui s’applique. Si vous êtes résident français, vous bénéficiez de la même fiscalité que l’assurance-vie française (sur les plus-values comme sur le plan successoral). Vous êtes expatrié ? Vous serez alors soumis à la fiscalité de votre pays d’accueil.
Un inconvénient toutefois : les contrats d’assurance-vie luxembourgeoise qui permettent d’accéder à l’ensemble des supports d’investissement ont rarement un ticket d’entrée inférieur à 250 000 €.
Dans le cas général, l’investissement en FCPR en nominatif pur présente plus d’avantages que via une assurance-vie : le choix et les possibilités de diversification sont bien moins limités et l’imposition sur les plus-values à terme est plus faible pour les FCPR fiscaux.
Nous recommanderions ce mode d’investissement essentiellement si, en premier lieu, vous souhaitez investir en assurance-vie — et dans ce cas, si vous disposez d’au moins 250 000 €, l'assurance-vie luxembourgeoise est une meilleure option —, et que, pour diversifier l’allocation de votre contrat, vous optiez pour des unités de compte de FCPR.
Dans tous les cas, même si l’assurance-vie vous offre une liquidité contractuelle, n’envisagez votre investissement en FCPR que sur le long terme, car c’est dans la durée que le retour sur investissement s’effectue.
Quelle que soit la façon dont vous souhaitez investir en FCPR (en nominatif pur, en assurance-vie, via un PEA-PME…), Sapians offre une sélection rigoureuse de fonds aux stratégies variées, dont certains peuvent être inclus dans différentes enveloppes fiscales, pour répondre aux besoins et intérêts de tout investisseur.
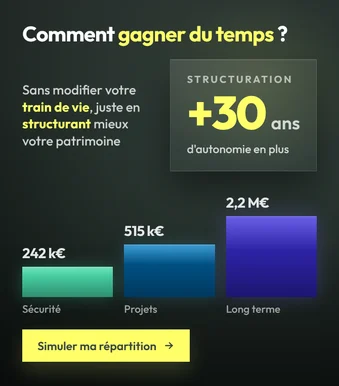
Mesurez ce qu'une stratégie patrimoniale structurée change pour votre patrimoine avec notre simulateur de structuration patrimoniale :
En résumé
Depuis la loi Macron du 6 août 2015, un FCPR peut être logé en unité de compte dans un contrat d'assurance-vie. L'enveloppe apporte une liquidité contractuelle et un ticket d'entrée réduit, au prix d'une fiscalité moins favorable que celle du FCPR fiscal en nominatif pur et d'une offre plus étroite.
- Un FCPR détenu en direct immobilise les sommes pendant toute la durée de vie du fonds, soit 6 à 10 ans.
- En assurance-vie, l'arbitrage reste possible dans les conditions du contrat, mais sortir avant le terme revient à rompre le cycle du fonds et à renoncer à la création de valeur qui se concentre sur la phase de cession.
- La réglementation plafonne la poche de capital-investissement à 10 % de l'encours pour un contrat inférieur à 100 000 €, et à 50 % au-delà.
- Sur un contrat de plus de huit ans, les rachats supportent 7,5 % d'impôt sur le revenu jusqu'à 150 000 € de versements et 12,8 % au-delà, majorés de 17,2 % de prélèvements sociaux, après un abattement de 4 600 € (9 200 € pour un couple).
- Un FCPR fiscal détenu cinq ans en nominatif pur est exonéré d'impôt sur le revenu au titre des plus-values, mais reste soumis aux prélèvements sociaux, portés à 18,6 % depuis la LFSS 2026.
- Le contrat luxembourgeois élargit l'univers accessible (FCPR, FPCI, SLP, FPS), mais son ticket d'entrée descend rarement sous 250 000 €.
Chez Sapians, nous aidons nos clients à choisir l'enveloppe en fonction de l'usage réel qu'ils feront du capital, et non du seul argument de liquidité : montant disponible, horizon, fiscalité applicable et besoin de diversification.
Questions fréquentes
La liquidité offerte par l'assurance-vie sur un FCPR est-elle réelle ?
Elle est contractuelle : l'assureur assure le rachat ou l'arbitrage dans les conditions prévues au contrat, alors que le fonds sous-jacent reste illiquide. Mais l'utiliser a un coût : frais d'arbitrage, et surtout sortie avant la phase de cession des participations, c'est-à-dire avant le moment où se forme l'essentiel de la performance. Elle doit rester une solution de repli, pas la raison de souscrire.
Vaut-il mieux souscrire un FCPR en direct ou via une assurance-vie ?
En nominatif pur, l'univers de fonds est bien plus large et un FCPR fiscal détenu cinq ans est exonéré d'impôt sur le revenu sur les plus-values. L'assurance-vie se justifie surtout si vous souhaitez de toute façon investir dans cette enveloppe, pour en diversifier l'allocation, ou si le ticket d'entrée du fonds en direct est hors de portée.
Quels prélèvements sociaux s'appliquent à un FCPR ?
Depuis la LFSS 2026, les FCPR et FPCI relèvent du taux de 18,6 %. Ce taux s'applique même lorsque l'exonération d'impôt sur le revenu du FCPR fiscal est acquise. En revanche, lorsque le FCPR est logé dans un contrat d'assurance-vie, c'est la fiscalité du contrat qui s'applique au rachat, avec des prélèvements sociaux maintenus à 17,2 %.
Quelle part de mon contrat puis-je consacrer au capital-investissement ?
La réglementation limite cette poche à 10 % de l'encours pour les contrats inférieurs à 100 000 €, et à 50 % pour les contrats de 100 000 € et plus. Ce plafond est un maximum réglementaire, pas une cible : la part effectivement investie doit dépendre de votre capacité à immobiliser ces sommes plusieurs années.
Commentaires
Une question, un retour d'expérience ? Réagissez à cet article — nos family-officers vous répondent.